Sigorta Acenteleri Derneği Yönetim Kurulu Başkanı Ayhan Çalık bankaların sigorta sektörüne etkilerini kaleme almış. Buyurun okuyalım.
…
Türkiye’deki bankaların, “Banka Sigortacılığı” modeli, sigorta sektörünün sağlıklı gelişimini ve toplumda gerçek bir sigorta bilincinin oluşması üzerinde önemli olumsuz etkileri bulunmaktadır.
Bankalar kendi gruplarının sigorta şirketinin veya anlaşmalı olduğu bir-iki sigorta şirketinin ürünlerini satmaktadırlar. Bu durum, vatandaşa sektördeki en uygun ve ihtiyaca özel poliçeye ulaşma şansı tanımamaktadır. Vatandaşlara ihtiyaçlarını karşılamayan standart poliçeler sunulmaktadır. Çünkü bankaların asıl işleri kredilendirme ve mevduat olmasına rağmen “Sigorta Poliçelerini”, “ek” gelir olarak görmekte, temel motivasyonları sadece satışa ve komisyona ulaşmak olmaktadır.
Bankalar sigorta temsilcisi bulundurmadığından personelleri karmaşık sigorta ürünlerin kapsamını, istisnasını bilmediği gibi, bilenler de vatandaşa satışı hızlandırmak için vatandaşın ihtiyacını belirlemek, risk profilini çıkarmak yerine “kredinin yanında zorunlu”, “cüzi bir prim” baskısıyla satış yapmaktadır. Bu tip satışlar ise sigorta bilincini geliştirmemektedir. Bu satış stratejisi sigorta şirketlerine, “vatandaşın ne işe yaradığını bilmediği “kritik hastalıklar, ferdi kaza, hatta içi boş konut ve işyeri sigortaları” olarak yansımaktadır. Sigorta şirketleri bilinçsiz alınmış poliçelerin “hasar/prim oranının düşük olması ve sigorta şirketlerine çok kâr yazması sebebiyle” bankalardan vazgeçmemektedirler.
Bankaların başarılı olduğu branşlar ise hayat-finans branşlarıdır. Bu branşlardaki başarı ise vatandaşın hayat-finans ürünlerini bankadan almak istemesinden değil, bankaların müşterilerine bu ürünleri dayatmalarından kaynaklanmaktadır.
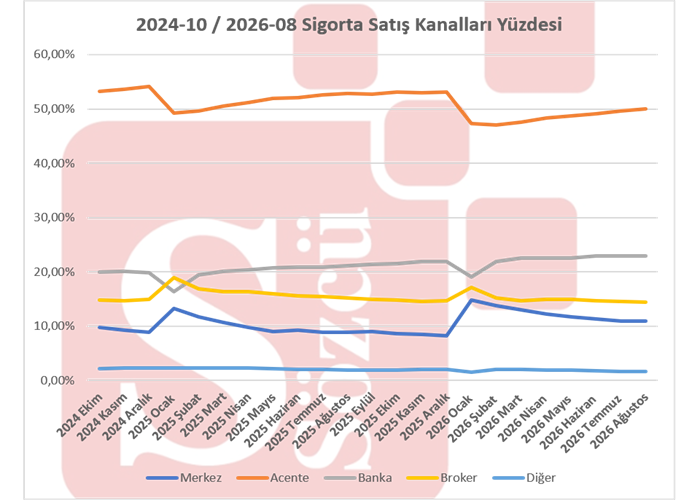
Bankaların vatandaşın krediye ulaşımında poliçeyi şart koşması, sigorta acenteler-brokerlerin pazarda rekabet etme şansını da kısıtlamaktadır. Çünkü acenteler-brokerler sigortalılarına birden fazla şirketin farklı alternatiflerini tarayıp karşılaştırarak ve danışmanlık yaparak hizmet sunmaktadırlar. Bankalar dayattıkları poliçelerde %90 “dürtme” (nudging) yöntemi kullanarak acente-broker dağıtım kanallarının büyüyememesine ve bankadan poliçe alan vatandaşların da sektörün rekabet ortamına ulaşamamasına yol açmaktadır. Vatandaş da sigortanın “risk transfer ve koruma aracı” olduğu bilincini değil, “kredi almak için zorunlu bir evrak”, “bankayla iyi ilişki için yapılan bir ödeme” algısını beslemektedir. Yılların tecrübesi de göstermektedir ki, bankadan poliçe yaptıran vatandaşlardan hasar alanların dışındaki %95’e varan çoğunluk sigortanın koruyucu kalkan işlevini kavrayamamıştır. Hasar alanların %80’i ise hasarını acentenin rehberliğinde alabildiğinden sigorta bilincine erişebilmiştir.
Banka sigortacılığının en büyük zararı ise riskin gerçekleşmesi halinde hasar gören vatandaşların kayıplarıdır.
İlk kayıp, vatandaş ne aldığını bilmediği için hasara hiç başvurmamasıdır. Bu milli serveti koruyan sigortanın devreye girmemesinden dolayı milli servet kaybıdır. Başvuru olmadığı için kaybın ne kadar olduğunun ölçülmesi mümkün değildir.
İkincisi, bankada poliçe yapan personelin poliçe kapsamına ve ürünlerine hâkim olmaması, vatandaşın risk profilini çıkaramamasından kaynaklı doğru teminatı vermemesinden sebeple vatandaş hasara başvursa da hasarını alamamasıdır.
Üçüncü kayıp ise teminat olsa bile eksik hasar ödenmesidir. Banka kanalından poliçe yaptırıp hasar görenlerin %90’ını bir acentenin rehberliğinde sorununa çözüm bulmaya çalışmaktadır. Acentelere yansıyan bu tür olaylarda iki konu ön plana çıkmaktadır. Biri teminatlarının limitlerinin ne olduğunun, hangi hallerde geçerli olacağının sigortalıya bildirilmemiş olması, diğeri de muafiyetlerinin ve kapsamının ne olduğunun vatandaşa anlatılmayışından kaynaklanmaktadır. Banka kanalından poliçe almış, hasar görmüş vatandaşın %90’ı mağdur olmakta, sigorta sektörüne güvenleri sarsılmaktadır.
Sigorta acenteleri, müşteri ilişkilerini uzun vadeli yöneten, risk danışmanlığı yapan ve hasar süreçlerinde de müşterisinin yanında olan profesyonellerdir.
Bankaların tek başarılı olduğu alan sadece hayat ve finansal sigortalarıdır.
Sonuç:
Banka sigortacılığı, “nitelikli” bir poliçe satış şekli değildir. Vatandaşların doğru ürüne uzman danışmanlığına erişimini kısıtlamaktadır. Poliçe “risk yönetim aracı” olarak değil, “satış ürünü” olarak algılanmaktadır. Toplumun “Koruma-korunma kültürü” gelişmemektedir. Bankalar hayat ve finans branşlarında üretim yapabilir; ancak, sektörün sağlıklı gelişimi ve toplumda sigorta kültürünün doğru oluşması için kredi müşterilerinin hayat dışı poliçeleri işin ehli olan sigorta acentelerine bırakılmalıdır.
*SAB Sigorta Acenteleri Derneği