
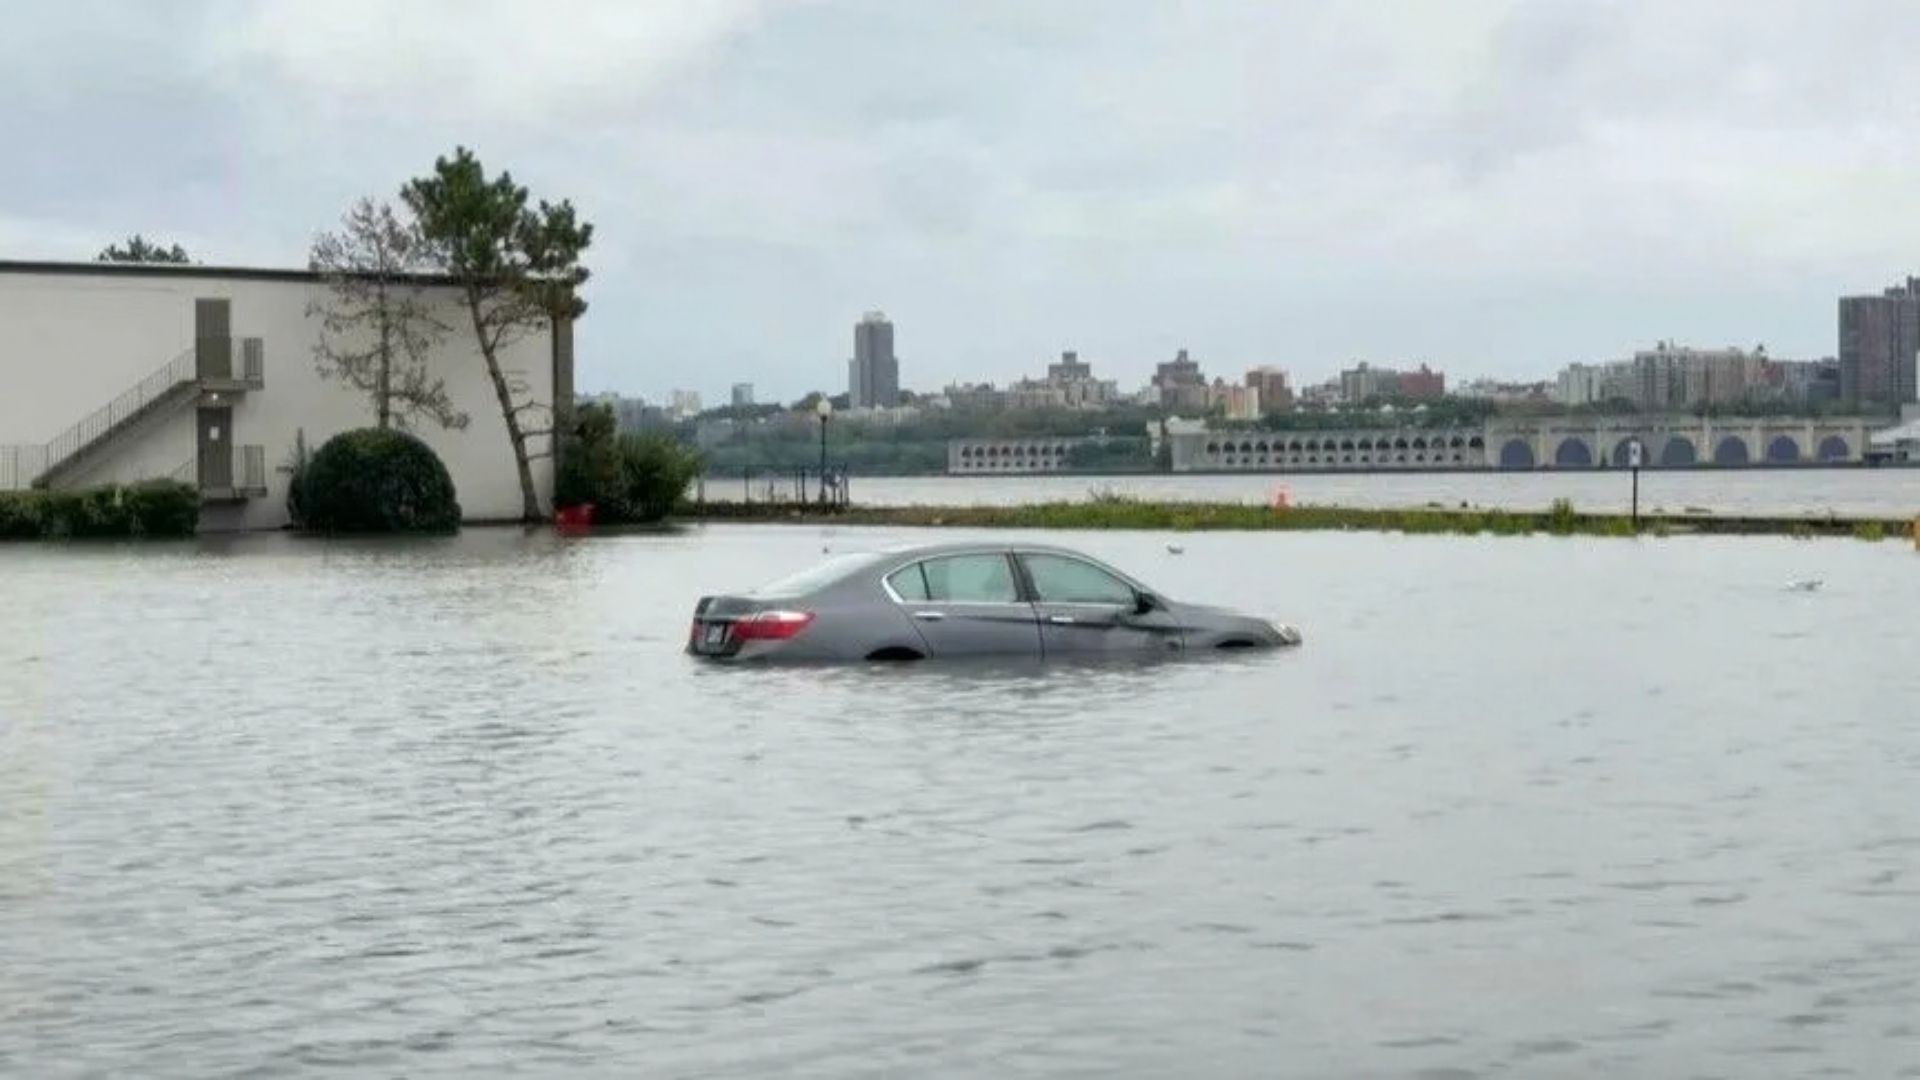
Şiddetli yağış ve su baskınlarının ardından araç, konut ve iş yerlerinde meydana gelen hasarların hangi sigorta poliçeleri kapsamında karşılanacağı yeniden gündeme geldi. Zorunlu trafik sigortası, sigortalı aracın sel nedeniyle uğradığı zararları karşılamazken, Zorunlu Deprem Sigortası (DASK) da sel hasarlarını kapsamıyor. Bu risklere karşı güvence sağlamak için poliçede uygun teminatların bulunması gerekiyor.
Kasko sigortasında sel hasarının 5 iş günü içinde bildirilmemesi ise tek başına tazminat hakkını ortadan kaldırmıyor. Ancak gecikmenin zararın artmasına neden olması durumunda, sigortalının kusuru ve gecikmenin gerekçesi dikkate alınarak tazminatta indirim yapılabiliyor.
DASK ve Trafik Sigortası Sel Hasarını Karşılıyor mu?
Zorunlu Deprem Sigortası, deprem ve deprem kaynaklı yangın, infilak, tsunami ve yer kaymasının doğrudan neden olduğu maddi zararları teminat altına alıyor. Sel ve su baskını gibi diğer doğal afet riskleri ise DASK’ın standart teminatları arasında bulunmuyor. Konut sahiplerinin bu risklere karşı korunabilmesi için sel ve su baskını teminatı içeren konut sigortası yaptırması gerekiyor.
Zorunlu trafik sigortası ise sigortalı aracın kendi hasarını değil, aracın işletilmesi nedeniyle üçüncü kişilere verilen ve işletenin hukuken sorumlu olduğu zararları karşılamayı amaçlıyor. Bu nedenle sel sularının aracın kendisinde meydana getirdiği hasarlar trafik sigortasından karşılanmıyor.
Sel nedeniyle sürüklenen bir aracın başka araçlara veya üçüncü kişilere zarar vermesi durumunda ise hukuki sorumluluk ayrıca değerlendiriliyor. Aracın yalnızca selin etkisiyle sürüklenmesi, işletene yüklenebilecek bir kusur bulunmaması ve araçtaki herhangi bir bozukluğun zarara etkisinin olmaması halinde işletenin sorumluluğu doğmayabiliyor. Böyle bir durumda zorunlu trafik sigortasından tazminat ödenmesi de söz konusu olmayabiliyor.
Kaskoda 5 İş Günlük Hasar İhbar Süresi
Kasko sigortası, poliçede yer alan teminatlar kapsamında sel ve su baskını nedeniyle araçta oluşan zararları karşılayabiliyor. Kara Araçları Kasko Sigortası Genel Şartları’nda düzenlenen hasar ihbar yükümlülüğü kapsamında, rizikonun gerçekleştiğinin öğrenilmesinden itibaren beş iş günlük süre önem taşıyor.
Ancak bu sürenin aşılması, sigortalının tazminat hakkını kendiliğinden ve tamamen ortadan kaldırmıyor. Hasarın geç bildirilmesi nedeniyle zararın artması halinde sigortalının kusuru, gecikmenin nedeni ve ihbar yükümlülüğüne aykırılığın hasar üzerindeki etkisi değerlendirilerek tazminatta indirim gündeme gelebiliyor.
Bu nedenle sigorta şirketleri, her dosyayı kendi koşulları içinde inceliyor. Bildirimin neden geciktiği, gecikmenin hasarın tespitini güçleştirip güçleştirmediği ve zarar miktarını artırıp artırmadığı değerlendirmede önem taşıyor. Hasarın beş iş gününden sonra bildirilmesi, tek başına tazminatın reddedilmesi için yeterli bir gerekçe olarak değerlendirilemez.
Sigorta şirketinin tazminat talebini reddetmesi halinde sigortalı, uyuşmazlığın niteliğine göre yasal başvuru yollarını kullanabiliyor. Tazminata faiz uygulanıp uygulanmayacağı ve faizin başlangıç tarihi ise somut olayın koşullarına, sigortacının temerrüde düşüp düşmediğine ve ilgili mevzuata göre belirleniyor.
Sel Teminatı Sonradan Poliçeye Eklenebilir mi?
Kasko poliçelerinde sel ve su baskını, Kara Araçları Kasko Sigortası Genel Şartları kapsamında ek sözleşmeyle teminat altına alınabilen riskler arasında yer alıyor. Poliçesinde bu teminat bulunmayan araç sahibi, sigorta şirketinden poliçe süresi içinde teminatın eklenmesini talep edebiliyor.
Sigorta şirketi, ek teminat talebini kendi risk kabul politikaları doğrultusunda değerlendiriyor. Aracın mevcut durumu, bulunduğu bölgenin risk özellikleri ve daha önce bir sel olayından etkilenip etkilenmediği gibi unsurlar dikkate alınabiliyor. Dolayısıyla teminatın sonradan eklenmesi otomatik olarak kabul edilmiyor.
Gerçekleşmiş ve taraflarca bilinen bir sel hasarının, olaydan sonra düzenlenen zeyilnameyle geriye dönük olarak teminat kapsamına alınması ise mümkün değil. Türk Ticaret Kanunu çerçevesinde, rizikonun gerçekleştiğinin veya gerçekleşme ihtimalinin ortadan kalktığının sözleşme taraflarınca bilindiği durumlarda yapılan sigorta sözleşmesi geçersiz olabiliyor.
Bu nedenle afet sonrasında düzenlenen zeyilnameler, sigorta şirketinin kabul etmesi ve gerekli sözleşme koşullarının sağlanması halinde, yürürlük tarihinden sonraki riskler bakımından güvence sağlayabiliyor. Önceden meydana gelmiş hasarlar için geriye dönük teminat oluşturulamıyor.
Sigorta Kapsamı Dışındaki Hasarlarda Ne Yapılabilir?
Kasko poliçesi bulunmayan veya poliçesinde sel ve su baskını teminatı yer almayan araç sahiplerinin zararları, yalnızca bu poliçelere dayanılarak karşılanamıyor. Benzer şekilde, uygun teminatı bulunmayan konut ve iş yerlerinde oluşan sel zararları da ilgili sigorta sözleşmesi kapsamında tazmin edilemeyebiliyor.
Ancak zararın meydana gelmesinde üçüncü bir kişinin kusurlu davranışı veya hukuken sorumlu tutulabileceği bir eylemi varsa genel hükümler çerçevesinde ilgili kişilere karşı hukuki yollara başvurulması mümkün olabiliyor. Sorumluluğun bulunup bulunmadığı, olayın özelliklerine ve eldeki delillere göre değerlendiriliyor.
Hasar yaşayanların fotoğraf ve videolarla zararlarını belgelemesi, varsa resmî tutanakları ve ekspertiz raporlarını saklaması, sigorta poliçesini incelemesi ve sigorta şirketine gecikmeden bildirimde bulunması önem taşıyor. Tazminat talebinin reddedilmesi veya eksik ödeme yapılması halinde ise somut olayın koşullarına göre hukuki destek alınması değerlendirilebilir.
Sel Hasarlarına Karşı Doğru Sigorta Teminatı Önemli
Sel ve su baskınlarında sigorta güvencesinden yararlanabilmek için poliçenin kapsamının önceden kontrol edilmesi gerekiyor. Araçlarda kasko poliçesindeki sel teminatı, konut ve iş yerlerinde ise ilgili doğal afet teminatları belirleyici oluyor. Hasar meydana geldikten sonra ihbar yükümlülüklerinin yerine getirilmesi ve belgelerin eksiksiz hazırlanması da tazminat sürecinin sağlıklı ilerlemesine katkı sağlıyor.