
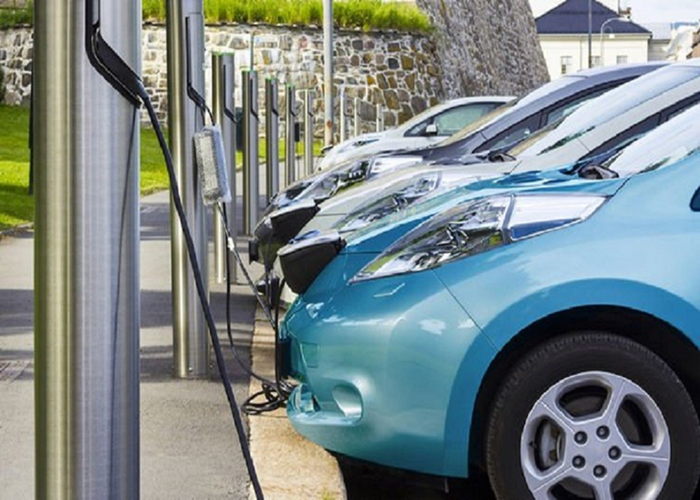
Elektrikli araçların yaygınlaşmasıyla birlikte kasko sigortalarında batarya teminatı, araç sahiplerinin poliçe seçiminde dikkat ettiği en önemli konulardan biri oldu. Elektrikli araç bataryalarının yüksek değişim maliyetleri, hasar durumunda uygulanabilecek eskime payları ve üretici garantisinin sona ermesinden sonraki koşullar, sigorta şirketlerinin sunduğu ürünleri karşılaştırmayı gerekli kılıyor.
Elektrikli araç kaskosu yaptırırken yalnızca prim tutarına bakmak yeterli değil. Batarya hasarında muafiyet uygulanıp uygulanmadığı, araç yaşlandıkça tazminattan ne kadar kesinti yapıldığı, şarj kaynaklı hasarların kapsamı ve batarya onarımının hangi servislerde gerçekleştirileceği de değerlendirilmelidir.
Kasko Sigortasında Batarya Teminatı Nedir?
Batarya teminatı, elektrikli aracın bataryasında poliçede belirtilen riskler nedeniyle meydana gelen hasarların, sigorta sözleşmesindeki şartlar ve limitler çerçevesinde karşılanmasını sağlar. Çarpma, çarpışma, yangın veya diğer teminat kapsamındaki olaylar sonucunda oluşan batarya hasarları bu kapsamda değerlendirilebilir.
Ancak bataryanın kasko poliçesinde teminat altına alınması, bataryayla ilgili her türlü arızanın karşılanacağı anlamına gelmez. Üretim hataları, kendiliğinden gelişen mekanik veya elektriksel arızalar, kullanım ömrünün azalması ve zamanla ortaya çıkan kapasite kaybı, poliçe ve üretici garantisi koşullarına göre farklı değerlendirilir.
Türkiye Sigorta Birliği’nin açıkladığı kasko yaklaşımında da teminatın kapsamı, poliçedeki özel şartlar ve ek sözleşmelerle birlikte değerlendirilmelidir. Bu nedenle elektrikli araç sahiplerinin standart kasko teminatlarıyla elektrikli araçlara özel batarya klozunu birbirinden ayırması gerekir.
Üretici Garantisi Bittiğinde Batarya Teminatı Ne Olur?
Elektrikli araç sahiplerinin en çok merak ettiği konulardan biri, üretici batarya garantisi sona erdiğinde kasko güvencesinin devam edip etmediğidir. Burada iki ayrı kavramı birbirinden ayırmak gerekir: Üretici garantisi, üretim kaynaklı sorunlar ve garanti koşullarında tanımlanan performans kayıplarıyla ilgilidir. Kasko ise poliçede teminat altına alınmış ani ve beklenmedik hasarları karşılamaya yöneliktir.
Üretici garantisinin bitmesi, tek başına kasko batarya teminatının sona erdiği anlamına gelmez. Bununla birlikte bazı sigorta ürünlerinde bataryaya ilişkin muafiyetsiz dönem, üretici garantisiyle bağlantılı olabilir. Bazı ürünlerde ise ilk yıllar veya belirli kilometre sınırları esas alınarak eskime payı uygulanabilir.
Bu nedenle poliçe yenilenirken yalnızca batarya teminatının mevcut olup olmadığı değil, garanti sonrasında tazminatın nasıl hesaplanacağı da sorulmalıdır. Özellikle yüksek kilometreli ve birkaç yaşını geçmiş elektrikli araçlarda eskime payı, olası bir batarya hasarında araç sahibinin cebinden karşılayacağı tutarı önemli ölçüde etkileyebilir.
Sigorta Şirketlerine Göre Batarya Teminatı Karşılaştırması
Sigorta şirketlerinin elektrikli araç kasko ürünleri; batarya muafiyeti, eskime payı, şarj ekipmanı güvencesi ve ek hizmetler bakımından farklılaşabilir. Kamuya açık ürün açıklamaları ve erişilebilen özel şartlar üzerinden öne çıkan örnekler aşağıdadır.
Aksigorta elektrikli araç kaskosu
Aksigorta’nın e-Kasko ürün sayfasında, üretici firma tarafından sunulan batarya garantisi süresince batarya teminatının muafiyetsiz olduğu belirtiliyor. Şirket ayrıca şarj istasyonu veya şarj ekipmanlarından kaynaklanan hasarlara, araca ait orijinal şarj ekipmanlarının belirli risklere karşı korunmasına ve şarjı biten araçlara yönelik yol yardım hizmetlerine yer veriyor.
Ancak garanti süresi sonrasındaki batarya hasarlarında hangi eskime payının uygulanacağı, güncel poliçenin özel şartlarından teyit edilmelidir. Ürün sayfasında açıklanan muafiyetsiz dönem, garanti sonrasında da aynı koşulların devam edeceği şeklinde yorumlanmamalıdır.
AXA Sigorta elektrikli araç kaskosu
AXA Sigorta’nın yayımladığı ürün açıklamasında batarya hasarlarında, aracın ilk tescil tarihinden itibaren ilk iki yıl veya 150.000 kilometre sınırı aşılmamışsa muafiyetsiz teminat sunulduğu belirtiliyor. Açıklamada, üçüncü yıldan itibaren her yıl için yüzde 10 eskime payı uygulanacağı da ifade ediliyor.
AXA’nın ürün sayfasında bataryanın yetkili serviste onarılması, onarım mümkün değilse değişim yapılması yaklaşımı da yer alıyor. Şirketin şarj kablosu, duvar tipi şarj ünitesi, multimedya ekranı ve mobil şarj gibi ek güvenceleri de bulunuyor. Bu teminatların limitleri ve kapsam koşulları poliçeden kontrol edilmelidir.
Türkiye Sigorta elektrikli araç klozu
Türkiye Sigorta’nın yayımladığı Elektrikle Çalışan Araç Klozu’nda, batarya hasarı veya batarya ömrünün sona ermesi durumunda onarım ya da değişimin yetkili servis tarafından yapılması gerektiği belirtiliyor. Klozda, bataryanın araca monte edildiği yıldan itibaren ilk yıl dâhil her yıl için yüzde 15 eskime payı uygulanacağı ifade ediliyor.
Aynı klozda üretici tarafından ayrıca sigortalanmış bataryalar, kiralık bataryalar, hatalı şarj ve kullanım kılavuzuna aykırı kullanım gibi durumlara ilişkin sınırlamalar bulunuyor. Bu nedenle Türkiye Sigorta tekliflerinde yalnızca prim tutarına değil, batarya mülkiyetine ve servis koşullarına da dikkat edilmesi gerekiyor.
Anadolu Sigorta elektrikli araç kaskosu
Anadolu Sigorta’nın yayımlanmış kasko özel şartlarında elektrik motorlu araç klozu kapsamında fabrikada monte edilmiş bataryanın teminatı ele alınıyor. Klozda hatalı şarj, standart dışı bağlantı kablosu kullanımı ve voltaj dalgalanmasından kaynaklanan hasarlar gibi durumlara ilişkin istisnalar bulunuyor.
Anadolu Sigorta için batarya eskime payının uygulanacağı yaş aralığı ve oran, teklif alınan ürünün güncel özel şartlarından kontrol edilmelidir. Önceki dönemlere veya farklı ürünlere ait koşulların her yeni poliçede aynen geçerli olduğu varsayılmamalıdır.
Batarya Eskime Payı Nedir?
Batarya eskime payı, hasar gören bataryanın onarılması veya değiştirilmesi sırasında bataryanın yaşı ya da poliçede tanımlanan diğer ölçütler nedeniyle tazminattan yapılan kesintidir. Batarya teminatı bulunmasına rağmen eskime payı uygulanması, sigorta şirketinin hasar bedelinin tamamını karşılamaması sonucunu doğurabilir.
Örneğin, hasar tespitinde batarya değişim bedelinin 600.000 TL olduğu ve poliçe koşullarına göre yüzde 20 eskime payı uygulandığı varsayılsın. Başka bir muafiyet veya kesinti bulunmadığı kabul edilirse, eskime payı 120.000 TL olur ve hesaplanan tazminat 480.000 TL seviyesine iner.
Bu örnek yalnızca hesaplama mantığını göstermek içindir; herhangi bir sigorta şirketinin gerçek hasar ödeme taahhüdü değildir. Gerçek tazminat hesabında hasarın niteliği, onarım imkânı, poliçe limiti, uygulanabilir muafiyetler ve diğer özel şartlar dikkate alınır.
Batarya Muafiyeti ile Eskime Payı Arasındaki Fark
Muafiyet ve eskime payı aynı şey değildir. Muafiyet, hasarın belirli bir tutarının veya oranının sigortalı üzerinde bırakılmasıdır. Eskime payı ise bataryanın yaşı ya da poliçede tanımlanan yıpranma ölçütleri nedeniyle hasar bedelinden yapılan kesintidir.
Bir poliçede batarya hasarlarının muafiyetsiz olduğu belirtilse bile, bu ifade eskime payının da kesinlikle uygulanmayacağı anlamına gelmeyebilir. Aynı şekilde, batarya için eskime payı öngörülmesi de her hasarda sabit bir muafiyet tutarı bulunduğunu göstermez.
Bu ayrım özellikle üretici garantisi bittikten sonra önem kazanır. Teklif aşamasında sigorta şirketinden hem muafiyetin hem de eskime payının hangi koşullarda uygulanacağını yazılı olarak açıklaması istenmelidir.
Hangi Batarya Hasarları Kasko Kapsamı Dışında Kalabilir?
Elektrikli araç kaskosunda bataryayla ilgili bazı hasarlar, poliçenin özel şartlarına bağlı olarak teminat dışında kalabilir. Bunların başında zamanla oluşan kapasite kaybı, doğal yıpranma ve bataryanın kullanım ömrünün azalması gelir. Bu tür durumlar, ani ve beklenmedik bir dış etkenden kaynaklanan hasardan farklıdır.
Hatalı şarj, standart dışı kablo veya ekipman kullanımı, üretici talimatlarına aykırı işlem yapılması ve yetkisiz servis müdahaleleri de bazı klozlarda istisna olarak sayılabilir. Bataryanın araçtan sökülmesi, başka bir araçta kullanılması veya onarım sırasında zarar görmesi gibi durumlarda da teminat sınırlamaları bulunabilir.
Ayrıca bataryanın kiralık olması veya ayrı bir kuruluş tarafından sigortalanması, kasko kapsamını etkileyebilir. Bu nedenle batarya arızası yaşandığında doğrudan kaskodan ödeme yapılacağını düşünmek yerine, hasarın nedeni ve ilgili sözleşmeler birlikte incelenmelidir.
Şarj Sırasında Oluşan Hasarlar ve Şarj Ekipmanları
Batarya teminatı değerlendirilirken yalnızca aracın hareket hâlindeyken yaşadığı kazalar düşünülmemelidir. Şarj sırasında istasyon veya şarj ekipmanından kaynaklanan hasarlar, yanlış şarj dolumu, şarj kablosunun zarar görmesi ve duvar tipi şarj ünitesindeki hasarlar ayrı teminat başlıkları altında ele alınabilir.
Örneğin Aksigorta, şarj istasyonu veya istasyona ait ekipmanlardan kaynaklanan hasarlara ilişkin güvence sunduğunu açıklıyor. Allianz da elektrikli araç kaskosu kapsamında batarya, şarj kablosu ve adaptör, duvar tipi şarj ünitesi ve şarj sırasında istasyon kaynaklı zararlar gibi başlıklara yer veriyor. Bununla birlikte her riskin hangi koşullarda ve hangi limitlerle karşılandığı ilgili poliçeye göre değişebilir.
Şarj ekipmanının araçla birlikte mi, konutta mı, yoksa ortak kullanıma açık bir istasyonda mı bulunduğu da önemlidir. Özellikle ev tipi şarj ünitesinde hırsızlık, kazaen çarpma, elektriksel arıza ve dış etkenlerden kaynaklanan hasarlar için teminat koşulları ayrı ayrı kontrol edilmelidir.
Elektrikli Araç Kaskosu Seçerken Nelere Dikkat Edilmeli?
Elektrikli araç kasko teklifi karşılaştırılırken aşağıdaki soruların yanıtları alınmalıdır:
- Batarya teminatı poliçede açıkça yer alıyor mu?
- Üretici garantisi boyunca muafiyetsiz teminat sunuluyor mu?
- Garanti bittikten sonra hangi eskime payı uygulanıyor?
- Eskime payı ilk tescil tarihine, bataryanın montaj tarihine veya kilometreye göre mi hesaplanıyor?
- Batarya onarımı ve değişimi için yetkili servis şartı var mı?
- Kiralık veya ayrı sigortalanmış bataryalar kapsamda mı?
- Hatalı şarj, voltaj dalgalanması ve şarj istasyonu kaynaklı hasarlar nasıl değerlendiriliyor?
- Şarj kablosu, adaptör ve ev tipi şarj ünitesi için ayrı limitler bulunuyor mu?
- Hasar durumunda orijinal batarya veya parça kullanımı ve tazminat yöntemi nasıl belirleniyor?
- Poliçedeki muafiyetler ve diğer kesintiler hasar ödemesini nasıl etkiliyor?
Bu soruların yanıtlarını yazılı olarak karşılaştırmak, yalnızca fiyat üzerinden seçim yapmaktan daha sağlıklı bir değerlendirme yapılmasını sağlar.
Elektrikli Araç Kaskosunda En Önemli Ayrıntı Batarya Klozu
Elektrikli araç kaskosunda batarya teminatı, yüksek onarım ve değişim maliyetleri nedeniyle poliçe seçiminin merkezinde yer almalıdır. Aksigorta, AXA Sigorta, Türkiye Sigorta, Anadolu Sigorta ve Allianz gibi şirketlerin ürünlerinde batarya ve şarj ekipmanlarına yönelik farklı güvenceler bulunabilir. Ancak teminatın kapsamı, muafiyetsiz dönem ve eskime payı bakımından şirketlerin koşulları aynı değildir.
Özellikle üretici garantisi sona yaklaşan veya sona ermiş araçlarda batarya klozunun ayrıntılı incelenmesi gerekir. En uygun kasko, yalnızca en düşük primi sunan değil; aracın yaşına, kullanım biçimine ve batarya yapısına uygun teminat koşullarını sağlayan poliçedir.
Poliçe satın almadan önce güncel özel şartları incelemek, batarya muafiyeti ve eskime payını yazılı olarak teyit etmek ve şarj ekipmanlarına ilişkin ek teminatları karşılaştırmak, hasar anında beklenmedik maliyetlerle karşılaşma riskini azaltır.