Otomotiv pazarında elektrikli araç (EV) penetrasyonunun hızla yükselmesiyle birlikte, bu yeni nesil taşıtların sigorta primleri ve risk değerlendirme süreçleri sigorta sektörünün odak noktalarından biri haline gelmiştir. Geleneksel içten yanmalı motorlu araçlardan ayrışan teknolojik altyapıları, sigorta şirketlerini prim hesaplama metodolojilerini ve teminat kurgularını yeniden gözden geçirmeye sevk etmektedir.
Elektrikli araçların sigorta maliyetlerini belirleyen başat faktörlerden biri, hiç şüphesiz yüksek değerli batarya sistemleridir. Aracın en kritik ve pahalı bileşenlerinden olan bataryalarda meydana gelebilecek herhangi bir hasar, onarım veya tamamen değişim gerektirdiğinde finansal yükü kayda değer ölçüde yükseltebilmektedir. Bu bağlamda, kasko poliçelerinde batarya hasarlarının teminat kapsamı, uygulama koşulları ve potansiyel muafiyetler, araç sahipleri için beklenmedik maliyet risklerini bertaraf etmede hayati önem arz etmektedir.
Onarım Süreçleri ve Yedek Parça Dinamikleri
Elektrikli araçların onarım maliyetleri, sigorta primlerinin belirlenmesinde kritik bir rol oynamaktadır. Araçlarda entegre edilmiş özel elektronik sistemler, yüksek voltajlı bileşenler ve sofistike sürüş destek teknolojileri, hasar onarım süreçlerini geleneksel araçlara kıyasla daha kompleks bir yapıya büründürmektedir. Bu sistemlerdeki arızaların giderilmesi, sadece yetkin ve uzmanlaşmış teknik personel tarafından özel ekipmanlarla yapılabilmekte olup, bu durum servis maliyetlerini artırıcı bir faktör olarak öne çıkmaktadır. Ayrıca, özgün yedek parçaların tedarik süreleri ve yüksek maliyetleri, sigorta şirketlerinin hasar frekansı ve hasar şiddeti hesaplamalarında belirleyici bir unsur haline gelmektedir.
Ancak, elektrikli araçların sigorta primlerinin her senaryoda benzinli veya dizel motorlu muadillerinden daha yüksek olduğunu genellemek doğru olmayacaktır. Zira prim tutarları; aracın markası ve modeli, güncel piyasa değeri, sürücünün hasar geçmişi (sürücü profili), kullanım sıklığı ve amacı, ikamet edilen coğrafi bölge ve talep edilen poliçe teminat kapsamı gibi standart sigortacılık kriterlerinden bağımsız düşünülemez.
Poliçe İçeriğinin Önemi ve Detaylı İnceleme
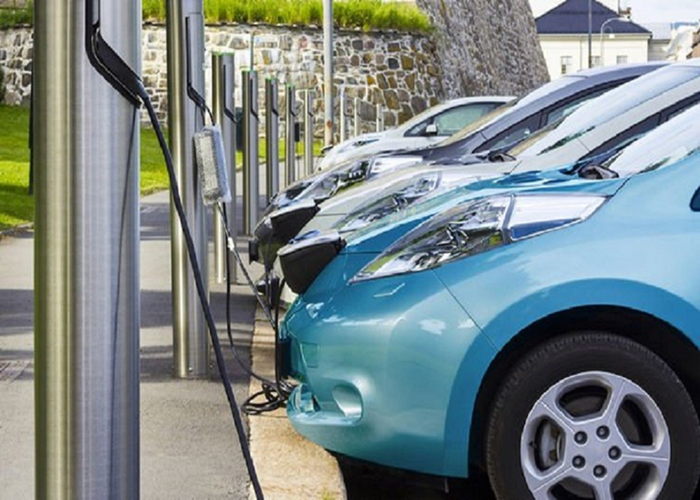
Elektrikli araç sahipleri için sigorta seçiminde sadece prim tutarı odaklı bir yaklaşım yerine, poliçe kapsamının detaylı incelenmesi kritik öneme sahiptir. Özellikle kasko poliçeleri özelinde; batarya sistemlerinde meydana gelebilecek hasarların hangi spesifik koşullar altında teminat altına alındığı, şarj esnasında ortaya çıkabilecek hasarların poliçe içeriğinde yer alıp almadığı ve sunulan yol yardım hizmetlerinin elektrikli araçlara özel ihtiyaçları (örneğin, şarj istasyonuna çekme veya yerinde şarj desteği) karşılayıp karşılamadığı gibi konular titizlikle değerlendirilmelidir.
Buna ek olarak, aracın şarj ekipmanları, bağlantı kabloları ve harici şarj ünitelerinde oluşabilecek hasarların teminat kapsamı, sigorta şirketine ve poliçe türüne göre farklılık gösterebilmektedir. Bu sebeple, araç sahiplerinin genel ve özel şartları dikkatlice incelemesi, olası bir hasar anında karşılaşılabilecek öngörülemeyen maliyet risklerini minimize etme açısından büyük önem taşımaktadır.
Sigorta Sektöründe Risk Yönetimi ve Değerlendirme Revizyonu
Elektrikli araç pazarındaki dinamik büyüme, sigorta sektörü için hem yeni iş hacmi potansiyelleri hem de farklılaşan risk profilleri ortaya çıkarmaktadır. EV’lerin hasar verileri olgunlaştıkça, sigorta şirketlerinin bu araçlara özel aktüeryal fiyatlandırma modellerinin daha rafine ve detaylı bir yapıya kavuşması beklenmektedir. Uzmanlaşmış servis ağlarının yaygınlaşması, yedek parça tedarik zincirlerinin iyileşmesi ve onarım teknolojilerindeki inovasyonlar, uzun vadede elektrikli araç sigorta maliyetlerinin seyrini pozitif yönde etkileyebilecek kritik unsurlar olarak değerlendirilmektedir.
Netice itibarıyla, elektrikli araç sigorta primleri sadece aracın güç ünitesi tipiyle değil; batarya sistemlerinin güvenliği, onarım giderlerinin kompleksitesi, aracın toplam değeri ve poliçenin sunduğu teminat içeriği gibi çok sayıda faktörün birleşik etkisiyle şekillenmektedir. Bu nedenle, elektrikli araç sahipleri için en avantajlı sigorta seçeneği, yalnızca rekabetçi bir prim teklifiyle sınırlı kalmayıp, sunulan teminatların bireysel ihtiyaç ve risk profiliyle ne denli uyumlu olduğu esas alınarak belirlenmelidir.