
Otonom araç teknolojilerinin hızla gelişimi, motorlu taşıt sigortacılığı alanında köklü bir dönüşümün habercisi. Bu yeni dönemde, hasar sorumluluğunun geleneksel olarak sürücülerden araç üreticilerine ve yazılım geliştiricilerine kayması beklenirken, sigorta ve reasürans sektörlerinin iş modellerini ve underwriting süreçlerini adapte etmeleri zorunluluk haline geliyor.
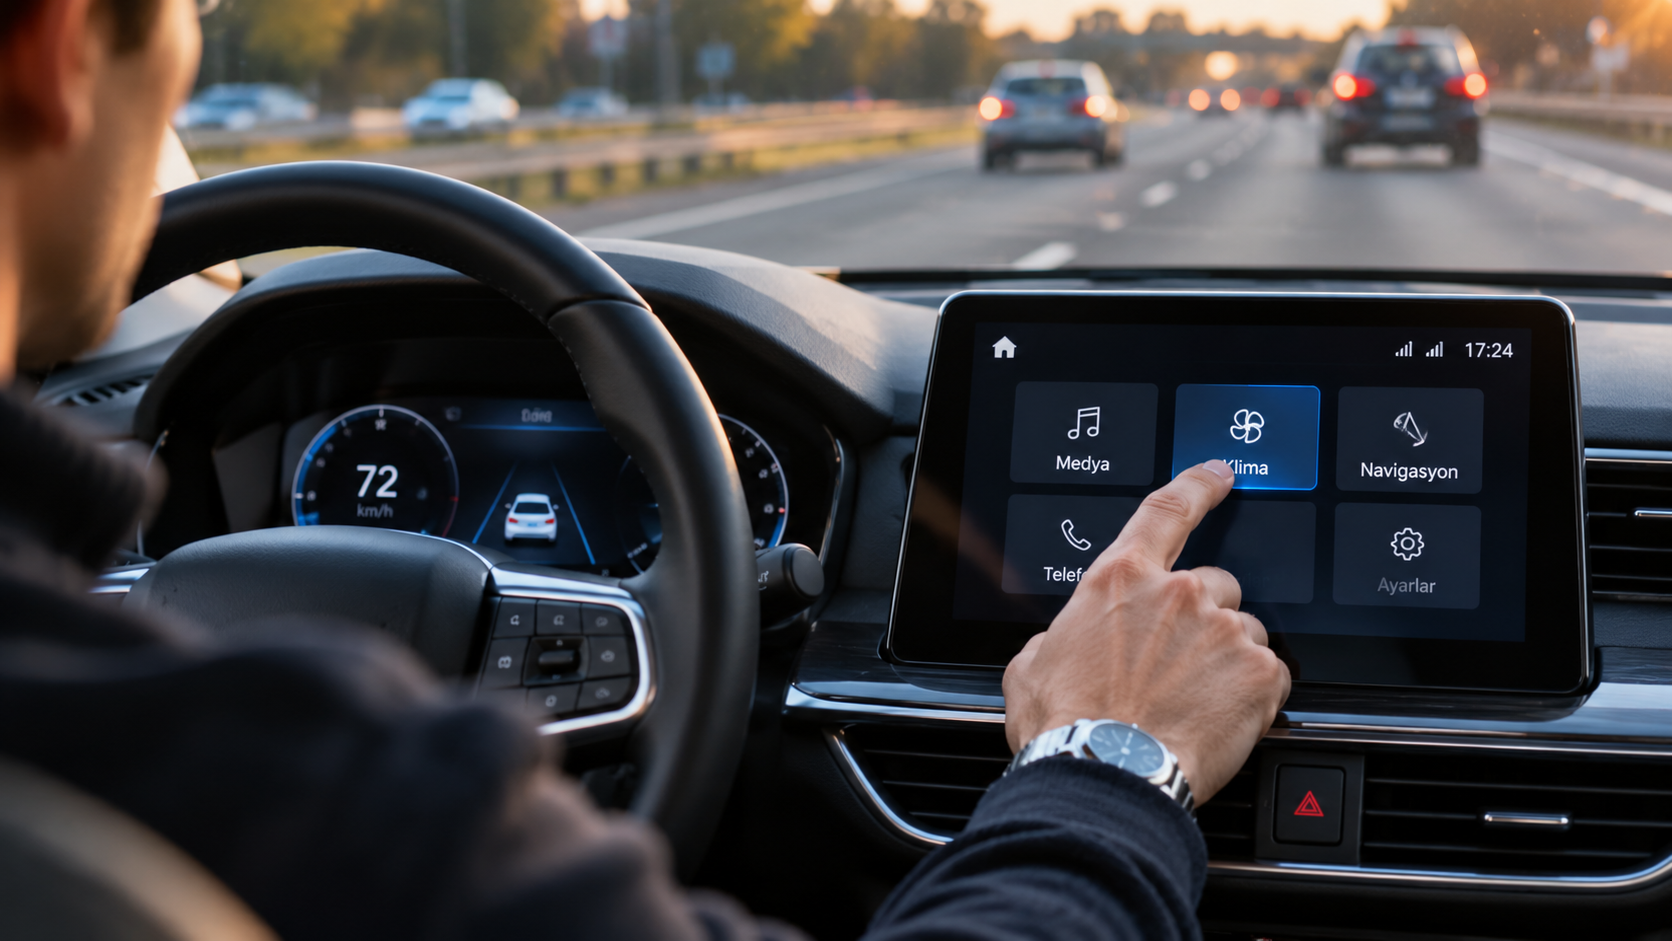
Günümüzde, Gelişmiş Sürücü Destek Sistemleri (ADAS) olarak bilinen park asistanları, adaptif hız sabitleyiciler ve şerit takip sistemleri gibi teknolojiler, araç güvenliğini artırarak hasar frekansını düşürme potansiyeli taşıyor. Ancak sektör üzerindeki asıl yapısal değişim, tam otonom sürüş yeteneğine sahip araçların yaygınlaşmasıyla yaşanacak.
Sürücüsüz araçların piyasaya entegrasyonu, mevcut motorlu taşıt sigorta yapısını derinden etkileyecek. Geleneksel risk havuzlarının daralması, ürün sorumluluğu sigortalarının önem kazanması ve yeni nesil risk transfer mekanizmalarının geliştirilmesi, sektörün temel gündem maddelerini oluşturuyor.
Araç otomasyonu, Seviye 0’dan (sürüş otomasyonu yok) Seviye 5’e (tam otonom sürüş) kadar altı farklı kategoriye ayrılıyor. Halihazırda tüketicilerin erişebildiği araçlar genellikle Seviye 3 (koşullu otomasyon) ile sınırlı kalırken, tam otomasyonun geniş kitlelere ulaşabilmesi için önemli teknolojik ve yasal engellerin aşılması gerekiyor.
Manuel sürüşten otonom sürüşe geçiş süreci, sigorta şirketlerinin risk değerlendirme, aktüeryal hesaplama ve primlendirme yöntemlerinde ciddi revizyonlar gerektirecek. İnsan kaynaklı hataların azalmasıyla hasar frekansında düşüş beklenirken, otonom araçların yüksek teknoloji maliyetleri nedeniyle hasar şiddetinin artabileceği öngörülüyor. Gelecekteki hasarların daha çok yazılım hataları, sensör arızaları veya siber saldırılar gibi “ürün kusurları” ekseninde yoğunlaşması muhtemel.
Otonom araçların yaygınlaşmasının önündeki en kritik unsurlardan biri ise siber güvenliktir. Araçların siber saldırılara karşı kırılganlığı, sektöre yeni bir sigortalanabilir risk alanı sunuyor. Ayrıca, bu araçların güvenli ve verimli çalışabilmesi için son derece hassas dijital haritalar ve farklı araçlar arası hızlı veri alışverişini sağlayacak güçlü V2X (Araçtan Her Şeye) iletişim altyapılarının kurulması ve kapasitesinin artırılması, geniş çaplı adaptasyonun anahtar koşulları arasında yer alıyor.